走进2026年,中国商业环境的数字化转型已进入深水区,招投标市场也迎来了一场深刻的“信用革命”。回望几年前,无论是承包商还是供应商,提起“保证金”三个字,往往伴随着隐隐的“资金阵痛”——成百上千万元的现金被锁死在监管账户中,动弹不得,不仅吞噬了企业的流动性,更在无形中抬高了财务机会成本。而今,这种“现金为王”的原始担保方式正被以银行为首、担保公司与保险公司紧随其后的“信用三叉戟”全面取代。保函(Letter of Guarantee)作为一种替代现金的信用工具,其实质是利用金融机构的信誉为企业背书。当文旅局、建设局以及各大央企、国企平台纷纷发文推行“电子保函化”时,企业面临的不再是“要不要办”的问题,而是“选哪种更合算”的博弈。银行保函、担保保函、保险保函,这三者虽然在功能上都起到了履约担保的作用,但在审批门槛、资金占用、费率结构以及受益人接受度上存在着天壤之目。在2026年这个竞争白热化的时代,选错保函可能意味着你虽然保住了资金,却输在了审批时效上;而选对保函,则能通过精准的“财务杠杆”,以极小的代价撬动巨大的项目额度,实现真正的轻资产运营。
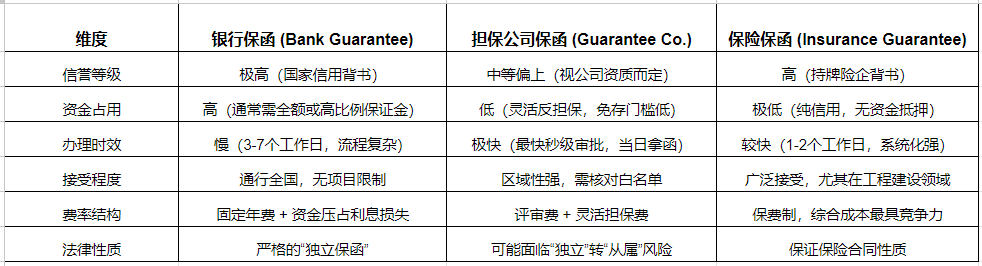
在所有保函种类中,银行保函无疑是那个站在“鄙视链”顶端的王者。凭借银行作为国家金融支柱的无上权威,银行保函在全国范围内的接受度几乎是100%的。无论是参与国家级特大基建项目,还是应对严苛的出境旅游质保金监管,银行保函始终是受益人最放心的选择。然而,王者的背书从来不是免费的午餐。在实务操作中,银行保函往往带有某种与生俱来的“傲慢”。首先是极高的准入门槛:2026年的银行虽然加强了AI风控,但对于大多数中小微企业,依然倾向于要求“全额保证金”质押,即你要开100万的保函,得先往银行存100万。这就产生了一个讽刺的悖论——企业办保函本是为了释放现金,结果钱却换个姿势被锁死在银行里。即便是一些信用极好的企业能申请到“免担保”额度,也要面对银行漫长的审贷流程、繁琐的纸质材料申报以及对企业流水、负债率近乎苛刻的审查。可以说,银行保函更像是为“优等生”准备的勋章,它虽稳如泰山,具备最强的见索即付法律效力,但那昂贵的资金压占成本和时间成本,往往让急于周转的初创企业或扩张期企业望而却步。
如果说银行保函是正襟危坐的“金融长辈”,那么担保公司出具的保函(通常称为分离式保函或商业担保函)则是充满活力的“敏捷极客”。担保公司作为非银行金融机构(地方金融组织),其核心竞争力就在于一个字:快。在2026年的招投标节奏中,很多项目从发布公告到截标往往只有几天时间,此时银行那套走总行审批的流程根本来不及。担保公司则不同,它们拥有更灵活的评级体系,能够接受房产抵押、股权质押甚至纯信用的反担保方式。最吸引人的是,通过担保公司与银行的“担转银”合作,企业可以用极低的保证金比例开出具备银行抬头、法律效力等同的保函。这种模式极大地释放了企业的流动性。然而,风险与收益总是对等的。担保公司保函的效力与其自身的实缴资本、资本保证金以及在监管部门的备案信用密切相关。正如我们之前分析的,如果一家担保公司不具备“非银行金融机构”的特定资质,其出具的国内独立保函极易被法院穿透认定为“从属性保证”,这在索赔环节可能会给受益人带来麻烦。因此,在选择担保保函时,企业不仅要看速度,更要看这家担保公司是否在当地公共资源交易中心的白名单内,这决定了你的保函会不会在投标现场被当场退回。
近年来,保险公司开具的保函(通常以保证保险单的形式出现)正以惊人的速度席卷市场,成为2026年降本增效的“黑马”。保险保函的核心逻辑是“大数法则”——保险公司将数万家企业的履约风险进行池化管理。对于企业而言,办理保险保函最大的诱惑力在于其极低的综合成本。通常情况下,保险保函不需要任何资金抵押,企业只需缴纳一笔保费(往往是保额的1%-2%),就能获得一张具备法律保障的保单或保函。这意味着企业真正实现了“零资金占用”,将几十万的现金换成了几千块钱的保费,这种财务杠杆率是银行保函无法比拟的。同时,由于保险公司在全国范围内拥有完善的分支机构,其开具的保函在跨区域互认上具有天然优势。不过,保险保函也非完美:由于其本质上属于“保证保险”范畴,在发生违约索赔时,保险公司的理赔流程有时会比银行的“见索即付”多出一些合规性核查步骤。此外,保险公司对承保行业也有明显的偏好,工程建设类保函是其主阵地,而在一些复杂的贸易保函或非标融资担保领域,保险公司的覆盖面尚不及专业的担保公司。
为了让大家在面对繁杂的保函产品时不再“选择困难”,我们根据2026年最新的市场反馈与司法实务,将三者进行了全方位的量化对比(如下表所述):
场景适配建议:
如果你在投标国字号特大工程或涉及复杂的国际贸易: 请闭眼选银行保函。即便流程慢点、钱压得多点,但确保“入围资格”和“绝对信用”是第一要务。
如果你是急于投标的小微企业,且现金流极度吃紧: 请首选保险保函。用几千块保费解决百万级担保,是典型的以小博大,能让你在不增加负债的情况下轻装上阵。
如果你的项目对时间要求极高,或者需要灵活的个性化反担保: 找靠谱的担保公司办理银行转开保函是最优解。这能兼顾银行的名声与担保公司的效率。
在2026年的商业战场上,保函不仅仅是一份法律文件,它更是一套高效的财务管理工具。选择哪种保函,本质上是在“信用、成本、速度”这三个维度中寻找最契合你当前企业状态的平衡点。聪明的老板不会只看费率低那几百块钱,而是会计算:如果通过保函释放出200万现金,我能否在项目周期内通过这200万创造出超过保函费用的利润?如果答案是肯定的,那么即使银行保函费率略高,其带来的资信提升也是值得的。同时,我们要警惕保函市场的“低价陷阱”。在数字化浪潮下,一些不具备资质的“皮包公司”通过低廉价格兜售所谓电子保函,一旦在公共资源交易平台验真失败,企业将被取消投标资格甚至列入黑名单,那才是真正的得不偿失。总之,认准持牌金融机构、核对受益人接受清单、利用像云保通这样的专业聚合平台进行多方比价,才是现代企业在保函选择上的成熟逻辑。在这个信用即财富的时代,选对最适合你的那副“信用盔甲”,你才能在激烈的市场竞争中不仅走得稳,更跑得快。